Zwei Tarifstufen stehen zur Auswahl
Neben modernen und innovativen Leistungen hast du die Wahl zwischen 300 EUR bzw. 1.000 EUR Selbstbeteiligung.


 Private Krankenversicherung
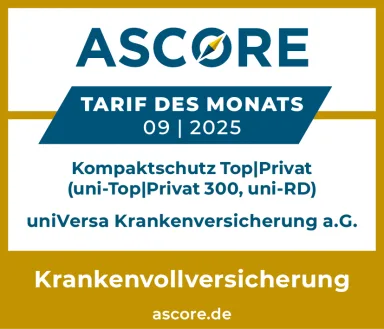
Du suchst einen modernen Krankenschutz für höchste Ansprüche? Mit unserem Hochleistungstarif uni-TopIPrivat profitierst du neben Top-Leistungen auch von innovativen Lösungen für die Familienphase sowie von umfassenden Leistungen in den Bereichen Vorsorge, Kur, Reha und AHB – natürlich mit der gewohnten uniVersa-Flexibilität.
Jetzt informierenNeben modernen und innovativen Leistungen hast du die Wahl zwischen 300 EUR bzw. 1.000 EUR Selbstbeteiligung.
Kostenbewusstes Verhalten zahlt sich aus.
Vor und während der Schwangerschaft sowie nach Entbindung bestens versorgt.
Beantworte neun kurze Fragen und erhalte umgehend eine individuelle Einschätzung inklusive eines passenden Tarifvorschlags.
Bei einer persönlichen PKV-Beratung können unter anderem folgende Fragen betrachtet werden:
Zufriedenheit unserer Kunden steht bei uns an erster Stelle!
In sechs klar strukturierten Schritten vom ersten Kontakt bis zum passenden Antrag – ohne Zeitdruck, ohne Verpflichtung.
Du hinterlässt deine Kontaktdaten und einige grundlegende Angaben.
Wir klären gemeinsam deine Wünsche und Rahmenbedingungen.
Auf Basis deiner Angaben wird geprüft, welche Absicherung infrage kommt.
Einordnung PKV-Tarife und Wettbewerbsangebote.
Du erhältst die Informationen, die du für deine Entscheidung benötigst.
Sofern für dich alles passt, stellen wir gemeinsam einen Antrag.
Antworten auf häufige Fragen rund um die PKV
Eine private Krankenversicherung begleitet dich im besten Fall ein Leben lang.
Ein guter PKV-Spezialist betrachtet das Gesamtbild:
Denn die passende PKV ist nicht einfach der Tarif mit dem niedrigsten Beitrag, sondern eine Absicherung, die zu deinem Leben, deinen Ansprüchen und deiner langfristigen finanziellen Planung passt.
Eine PKV sollte nicht nur danach ausgewählt werden, welcher Tarif heute günstig aussieht.
In einer Beratung sollten beispielsweise der heutige Beitrag, der gewünschte Leistungsumfang, die Selbstbeteiligung, das Krankentagegeld, die Beitragsrückerstattung, der Gesundheitszustand, die Familienplanung, gegebenenfalls der Arbeitgeberzuschuss und die finanzielle Gestaltung im Ruhestand betrachtet werden.
Experten-Tipp: Steht der Beitragsgruppenschlüssel (BGS) 9111 auf deiner Gehaltsabrechnung, bedeutet dies, dass du in der Krankenversicherung freiwillig versichert bist.
Ein Risikozuschlag in der privaten Krankenversicherung ist ein individueller Beitragsaufschlag, den der Versicherer aufgrund eines erhöhten Gesundheits- oder Leistungsrisikos verlangen kann. Grundlage dafür sind die Gesundheitsfragen und Vorerkrankungen des Antragstellers, die im Rahmen der Gesundheitsprüfung vor Vertragsabschluss bewertet werden.
Der Risikozuschlag wird häufig als prozentualer Aufschlag auf den tariflichen Beitrag berechnet, zum Beispiel zehn Prozent. Im Gegensatz zu einem Leistungsausschluss bleibt der vereinbarte PKV-Versicherungsschutz grundsätzlich vollständig bestehen – auch für Erkrankungen, die mit der Vorerkrankung zusammenhängen.
Unter bestimmten Voraussetzungen kann ein Risikozuschlag später überprüft, reduziert oder aufgehoben werden, beispielsweise wenn das erhöhte Risiko nachweislich dauerhaft weggefallen ist. Typische Ursachen für Risikozuschläge können unter anderem Bluthochdruck, Allergien, Rückenbeschwerden, Asthma oder ein deutlich erhöhter BMI sein.
Bei längerer Arbeitsunfähigkeit kann das Krankentagegeld in der privaten Krankenversicherung den Einkommensausfall absichern. Angestellte erhalten in der Regel zunächst sechs Wochen Lohnfortzahlung durch den Arbeitgeber. Anschließend kann das vereinbarte Krankentagegeld, beispielsweise ab dem 43. Tag, gezahlt werden.
Das private Krankentagegeld wird grundsätzlich steuerfrei ausgezahlt und unterliegt nicht dem Progressionsvorbehalt. Es kann bei längerer Arbeitsunfähigkeit dazu dienen, das wegfallende Nettoeinkommen abzusichern.
Wichtig: Bei längerer Arbeitsunfähigkeit muss der Beitrag zur privaten Kranken- und Pflegeversicherung weiterhin vollständig gezahlt werden. Nach Ende der Entgeltfortzahlung entfällt in der Regel auch der Arbeitgeberzuschuss zur PKV. Deshalb sollte das Krankentagegeld ausreichend hoch gewählt werden, um neben dem Einkommensausfall auch den vollständigen PKV-Beitrag finanzieren zu können.
Kinder können in der privaten Krankenversicherung einen eigenen Versicherungsschutz erhalten und zahlen dafür einen separaten, meist deutlich günstigeren Beitrag als Erwachsene. Sind die Voraussetzungen für die Kindernachversicherung erfüllt, kann ein Neugeborenes beim Versicherer eines Elternteils ohne erneute Gesundheitsprüfung und ohne Risikozuschläge aufgenommen werden. Andernfalls erfolgt in der Regel eine Gesundheitsprüfung.
Sind die Voraussetzungen erfüllt, kann bei angestellten Eltern außerdem ein Arbeitgeberzuschuss zur PKV des Kindes möglich sein, sofern der maximale Arbeitgeberzuschuss noch nicht ausgeschöpft ist.
Die Selbstbeteiligung in der PKV bestimmt, welchen Teil der Behandlungskosten du selbst trägst, und beeinflusst gleichzeitig die Höhe deines monatlichen Beitrags. Zusätzlich sollte die Beitragsrückerstattung berücksichtigt werden: Erhältst du beispielsweise bei Leistungsfreiheit 2,5 Monatsbeiträge zurück, kann es wirtschaftlich sinnvoll sein, kleinere Rechnungen selbst zu bezahlen, anstatt sie bei der PKV einzureichen und dadurch die Beitragsrückerstattung zu verlieren.
Bei Angestellten ist außerdem wichtig: Der Arbeitgeber beteiligt sich am PKV-Beitrag, nicht jedoch an der Selbstbeteiligung. Deshalb sollten Selbstbeteiligung, Arbeitgeberzuschuss, Beitragsrückerstattung und tatsächlich selbst getragene Behandlungskosten immer gemeinsam betrachtet werden.
Die Beitragsrückerstattung (BRE) in der privaten Krankenversicherung belohnt Versicherte, die innerhalb eines bestimmten Zeitraums keine erstattungsfähigen Leistungen einreichen. Je nach Tarif und Versicherer können beispielsweise mehrere Monatsbeiträge zurückerstattet werden, wodurch sich die tatsächlichen jährlichen Kosten der PKV deutlich reduzieren können.
Ob sich das Einreichen einer Rechnung lohnt, sollte daher wirtschaftlich geprüft werden: Sind die selbst getragenen Behandlungskosten niedriger als die mögliche Beitragsrückerstattung, kann es sinnvoller sein, die Rechnungen selbst zu bezahlen. Vorsorgeuntersuchungen oder bestimmte Leistungen können je nach Tarif BRE-neutral sein, sodass die konkreten Tarifbedingungen entscheidend sind.